Alquilar no es lo mismo que comprar.
Dos programas con nombres parecidos, pero con diferencias profundas en propiedad, pagos, AppleCare, actualización y responsabilidad sobre el equipo.
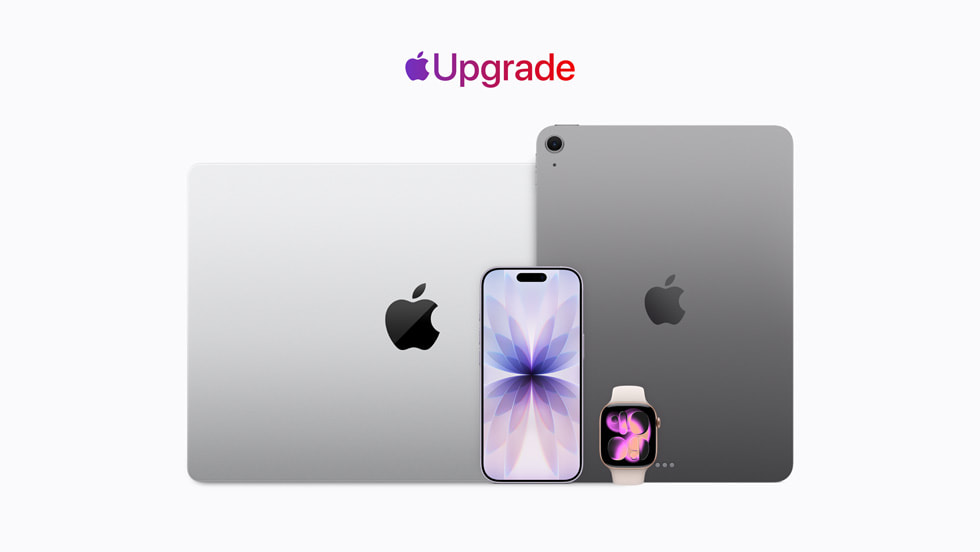
Apple
Upgrade
Un arrendamiento de consumo administrado por Klarna. La mensualidad paga el uso y la depreciación del equipo durante el plazo.
iPhone Upgrade
Program
Un préstamo a plazos al 0% APR con Citizens para financiar el precio completo del iPhone y AppleCare+.
Estructura, propiedad y actualización.
La comparación fundamental: qué estás contratando, qué pagas y qué derecho tienes sobre el dispositivo.
La mensualidad más baja no significa que el dispositivo cueste menos.
En Apple Upgrade queda un valor pendiente al final. En el iPhone Upgrade Program, las 24 cuotas amortizaban el precio completo del iPhone y AppleCare+.
| Diferencia | Apple Upgrade | iPhone Upgrade Program |
|---|---|---|
| Naturaleza del contrato | Arrendamiento Es un consumer lease: pagas por usar el dispositivo durante un plazo. Apple aclara que no es una compra ni un préstamo. |
Compra financiada Era un préstamo de 24 meses al 0% APR para financiar el precio completo del iPhone y el plan AppleCare+ elegido. |
| Propiedad al terminar | No automática No eres dueño al finalizar el plazo. Debes devolverlo o pagar una opción de compra para conservarlo. |
Sí Al completar las 24 cuotas, el préstamo termina y el iPhone queda en tu propiedad. |
| Productos incluidos | Incluye modelos elegibles de iPhone, Apple Watch, iPad y Mac. Apple excluye algunos modelos de entrada y productos específicos. | Se limitaba a modelos de iPhone elegibles. |
| Plazos disponibles | iPhone y Apple Watch: 12 o 24 meses. iPad y Mac: 24 o 36 meses. No todos los plazos están disponibles para todos los modelos. | Un plazo fijo de 24 meses. |
| Momento normal de actualización | Se actualiza al final del plazo elegido, devolviendo el dispositivo y firmando un nuevo lease sujeto a elegibilidad y aprobación. | Se podía actualizar al haber pagado el equivalente a 12 cuotas, entregando el iPhone y abriendo un nuevo préstamo. |
| Actualización anticipada | Puede implicar cargos importantes antes de terminar el plazo inicial. Apple advierte que la actualización anticipada puede tener una tarifa. | Después de seis pagos regulares, se podía adelantar dinero hasta completar el equivalente a 12 cuotas y quedar elegible. |
| AppleCare | Opcional y separado No está incluido en la mensualidad del lease. Se factura por separado; puede añadirse durante los primeros 60 días. |
Obligatorio en el préstamo El contrato financiaba el iPhone junto con AppleCare+ o AppleCare+ con Theft and Loss. |
| Evaluación de crédito | Klarna realiza una consulta suave que, según Apple, no afecta el puntaje de crédito. | Citizens requería una verificación de crédito; una nueva actualización exigía solicitar otro préstamo y otra verificación. |
| Proveedor y administración | El lease y las cuotas se administran en la aplicación de Klarna. | El préstamo se celebraba con Citizens Bank / Citizens One. |
| Trade-in | Al entrar por primera vez puedes entregar un equipo que ya sea tuyo para reducir las cuotas del primer plazo. Ese crédito no vuelve a aplicarse al actualizar. | Para ejercer la actualización, devolvías el iPhone financiado; Apple pagaba el saldo restante del préstamo original si se cumplían las condiciones. |
| Pago inicial voluntario | No permite agregar un down payment voluntario para bajar la cuota. | La estructura financiaba el precio completo del iPhone y AppleCare+; no funcionaba como un lease con valor residual. |
| Operador móvil | Para iPhone exige seleccionar AT&T, T-Mobile o Verizon; no admite plan prepago. El iPhone arrendado permanece desbloqueado. | Exigía activar el iPhone con un operador elegible bajo las condiciones del operador. |
| Por qué puede verse más barato | La cuota puede ser menor porque no amortiza necesariamente el precio completo durante el plazo: queda una opción de compra final. | La cuota debía cubrir el precio completo del iPhone, AppleCare+ y, según el canal de compra, impuestos y cargos. |
| Apple Card | Apple anuncia 3% de Daily Cash al pagar las cuotas del lease con Apple Card, sujeto a sus condiciones. | Los beneficios de la tarjeta dependían del emisor; los términos no prometían un beneficio uniforme del programa. |
Final del contrato, daños y letra pequeña.
Las diferencias que más pueden afectar el costo real cuando cambias de opinión, pierdes el equipo o no tomas una decisión a tiempo.
| Situación | Apple Upgrade | iPhone Upgrade Program |
|---|---|---|
| Opciones al terminar | Tres opciones: actualizar y devolver, devolver y salir, o pagar una sola vez para comprar. | Al completar 24 pagos, conservabas el iPhone. Antes de eso, podías actualizar al cumplir los requisitos o continuar pagando. |
| Periodo para decidir | Apple ofrece hasta seis meses después del plazo inicial. Durante esa extensión sigues pagando mensualmente y la cuota puede aumentar. | No existía una extensión equivalente: el préstamo seguía su calendario hasta completar las 24 cuotas. |
| No hacer nada | Al terminar la extensión de seis meses, Klarna cobra la opción de compra según el lease. | Al completar el préstamo, el iPhone era tuyo sin una opción de compra adicional. |
| Cálculo de compra final | Precio de lista al firmar, menos cuotas pagadas, descuentos restantes y crédito de trade-in restante; excluye impuestos y daños. | No había pago residual: el precio completo y AppleCare+ ya estaban distribuidos en el préstamo. |
| Cambio de opinión inicial | Permite devolver el equipo dentro de 14 días desde la recepción para cancelar el lease. | Las devoluciones se regían por la política de Apple; si devolvías un iPhone nuevo después de haber entregado el anterior al actualizar, el anterior no se devolvía. |
| Salir después de 14 días | La terminación anticipada equivale al total de cuotas impagas, con impuestos y cargos aplicables, hasta el final del plazo inicial. | Podías continuar pagando o liquidar el préstamo. El compromiso era el saldo financiado, no una tarifa de lease separada. |
| Daños al devolver | El equipo debe devolverse en la condición exigida. Sin protección, pueden aplicarse cargos por daños. | Para actualizar, debía encender, mantener carga, tener pantalla funcional e intacta y no presentar roturas o grietas. AppleCare+ ayudaba a repararlo pagando el cargo de servicio. |
| Pérdida o robo | Sin AppleCare+ Theft and Loss debes cerrar el lease pagando la terminación anticipada o la opción de compra. Las cuotas continúan hasta actuar. | Sin cobertura de robo no eras elegible para actualizar y seguías siendo responsable del préstamo. Con Theft and Loss podías iniciar una reclamación. |
| Actualizar no es automático | Exige firmar un nuevo lease, devolver el dispositivo previo y volver a estar sujeto a elegibilidad y aprobación. | Exigía un nuevo préstamo, nueva verificación de crédito, cuenta al día y devolución del iPhone en condición aceptable. |
| Entrega del equipo anterior | La devolución es esencial para cerrar el ciclo del lease; el equipo sigue siendo propiedad del arrendador hasta comprarlo. | Si no devolvías el iPhone anterior dentro de 14 días después de actualizar, el préstamo original podía reactivarse y coexistir con el nuevo. |
| Trade-in durante la extensión | El crédito inicial solo cubre el plazo inicial; durante los seis meses extra la mensualidad puede subir porque ese crédito deja de aplicarse. | No había una extensión mensual comparable vinculada a un crédito inicial de trade-in. |
| Garantía vs protección | La garantía limitada del producto no sustituye AppleCare para accidentes, pérdida o robo. AppleCare se compra por separado. | AppleCare+ formaba parte obligatoria de la estructura del préstamo y debía mantenerse para ejercer la actualización. |
| Métodos de pago | Klarna acepta débito y muchas tarjetas, pero Apple menciona exclusiones como Amex, UnionPay y algunos emisores; Apple Pay y PayPal no se aceptan para Apple Upgrade. | Requería una tarjeta de crédito o débito elegible emitida en Estados Unidos; no aceptaba prepagadas. |
Tres caminos en Apple Upgrade.
El cierre del contrato determina si sigues pagando, entregas el equipo o finalmente te conviertes en propietario.
Actualizar
Devuelves el dispositivo, solicitas un nuevo lease y eliges otro equipo. La aprobación y la nueva mensualidad no están garantizadas.
Devolver y salir
Entregas el equipo en la condición requerida y abandonas el programa. Pueden aplicarse impuestos, cargos o daños.
Comprar
Pagas la opción de compra restante. Solo entonces el dispositivo pasa a ser tuyo.
Por qué el lease muestra una cuota menor.
El cálculo ilustra la diferencia entre amortizar el precio completo y dejar una opción de compra al final.
precio de lista − cuotas pagadas − descuentos o crédito restantes = opción de compra, antes de impuestos y posibles cargos por daños.
Dos perfiles de usuario completamente distintos.
Prioriza una cuota menor y cambios frecuentes.
- Más categorías de productos y más opciones de plazo.
- No acumulas necesariamente equipos viejos.
- Debes cuidar un dispositivo que no es tuyo.
- Necesitas actuar al final: devolver, actualizar o comprar.
- AppleCare y la opción de compra pueden elevar el costo real.
Priorizaba terminar siendo propietario.
- La cuota era mayor porque amortizaba el precio completo.
- AppleCare+ estaba integrado obligatoriamente.
- Permitía el ciclo anual después de 12 pagos equivalentes.
- Después de 24 pagos el iPhone quedaba pagado y era tuyo.
- Solo cubría iPhone y dependía de un préstamo con Citizens.
Fuentes oficiales y alcance
Información verificada el 29 de julio de 2026. Las condiciones exactas pueden variar por producto, estado, elegibilidad, impuestos, daños, operador y contrato individual.